Depuis septembre 2026, le portail public de facturation (PPF) ne permet pas à une PME de gérer à lui seul ses échanges obligatoires de factures électroniques. Selon l’Agence pour l’informatique financière de l’État (AIFE), le Portail public de facturation est recentré sur l’annuaire et le concentrateur de données. Pour les échanges réglementaires, l’entreprise doit utiliser une plateforme agréée (PA), directement ou par l’intermédiaire d’un logiciel raccordé. Une gestion électronique des documents (GED) peut compléter ce circuit, mais ne remplace pas automatiquement la PA.
Pourquoi le portail public ne transmet pas à lui seul les factures
Le nom du PPF entretient une confusion : un portail public n’est pas nécessairement l’outil par lequel chaque entreprise dépose, reçoit et classe toutes ses factures. Dans l’architecture française de la réforme, l’annuaire contribue à identifier la plateforme de réception du destinataire, tandis que le concentrateur recueille les données destinées à l’administration. Les échanges de factures B2B concernés par la réforme et les transmissions réglementaires passent par les plateformes agréées.
Une PME doit donc identifier la PA intervenant dans son circuit. Son interface quotidienne peut être celle de sa solution comptable ou de sa GED, à condition que les flux concernés soient effectivement raccordés à une PA. Choisir seulement un espace de stockage documentaire ne répond pas à cette question.
Ce qui change pour une PME en 2026 et 2027
Le calendrier officiel de facturation électronique distingue deux dates qui ne doivent pas être confondues :
- 1er septembre 2026 : les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques.
- 1er septembre 2027 : les PME et microentreprises sont concernées par l’obligation d’émission et de transmission des données visées par le e-reporting.
Une PME qui n’émet pas encore toutes ses factures dans le nouveau circuit ne peut donc pas reporter sa préparation à 2027 : la capacité de réception est déjà nécessaire depuis septembre 2026. Le périmètre exact des flux à mettre en place doit être rapproché de son activité.
GED, plateforme agréée et simple PDF : des rôles différents
La GED organise la vie des documents : classement, recherche, circuits de validation ou archivage, dans les limites de l’offre choisie. La PA prend en charge les échanges réglementaires et la transmission des données correspondantes. Enfin, un PDF ordinaire ou un scan simplement envoyé par courriel ne satisfait pas à lui seul aux exigences de facturation électronique. À titre d’exemple, Konica Minolta présente des solutions de dématérialisation associant collecte des factures, extraction des données, validation et intégration comptable. Ces fonctions illustrent le travail documentaire autour d’une facture ; elles doivent être distinguées du service de transmission réglementaire assuré par la PA.
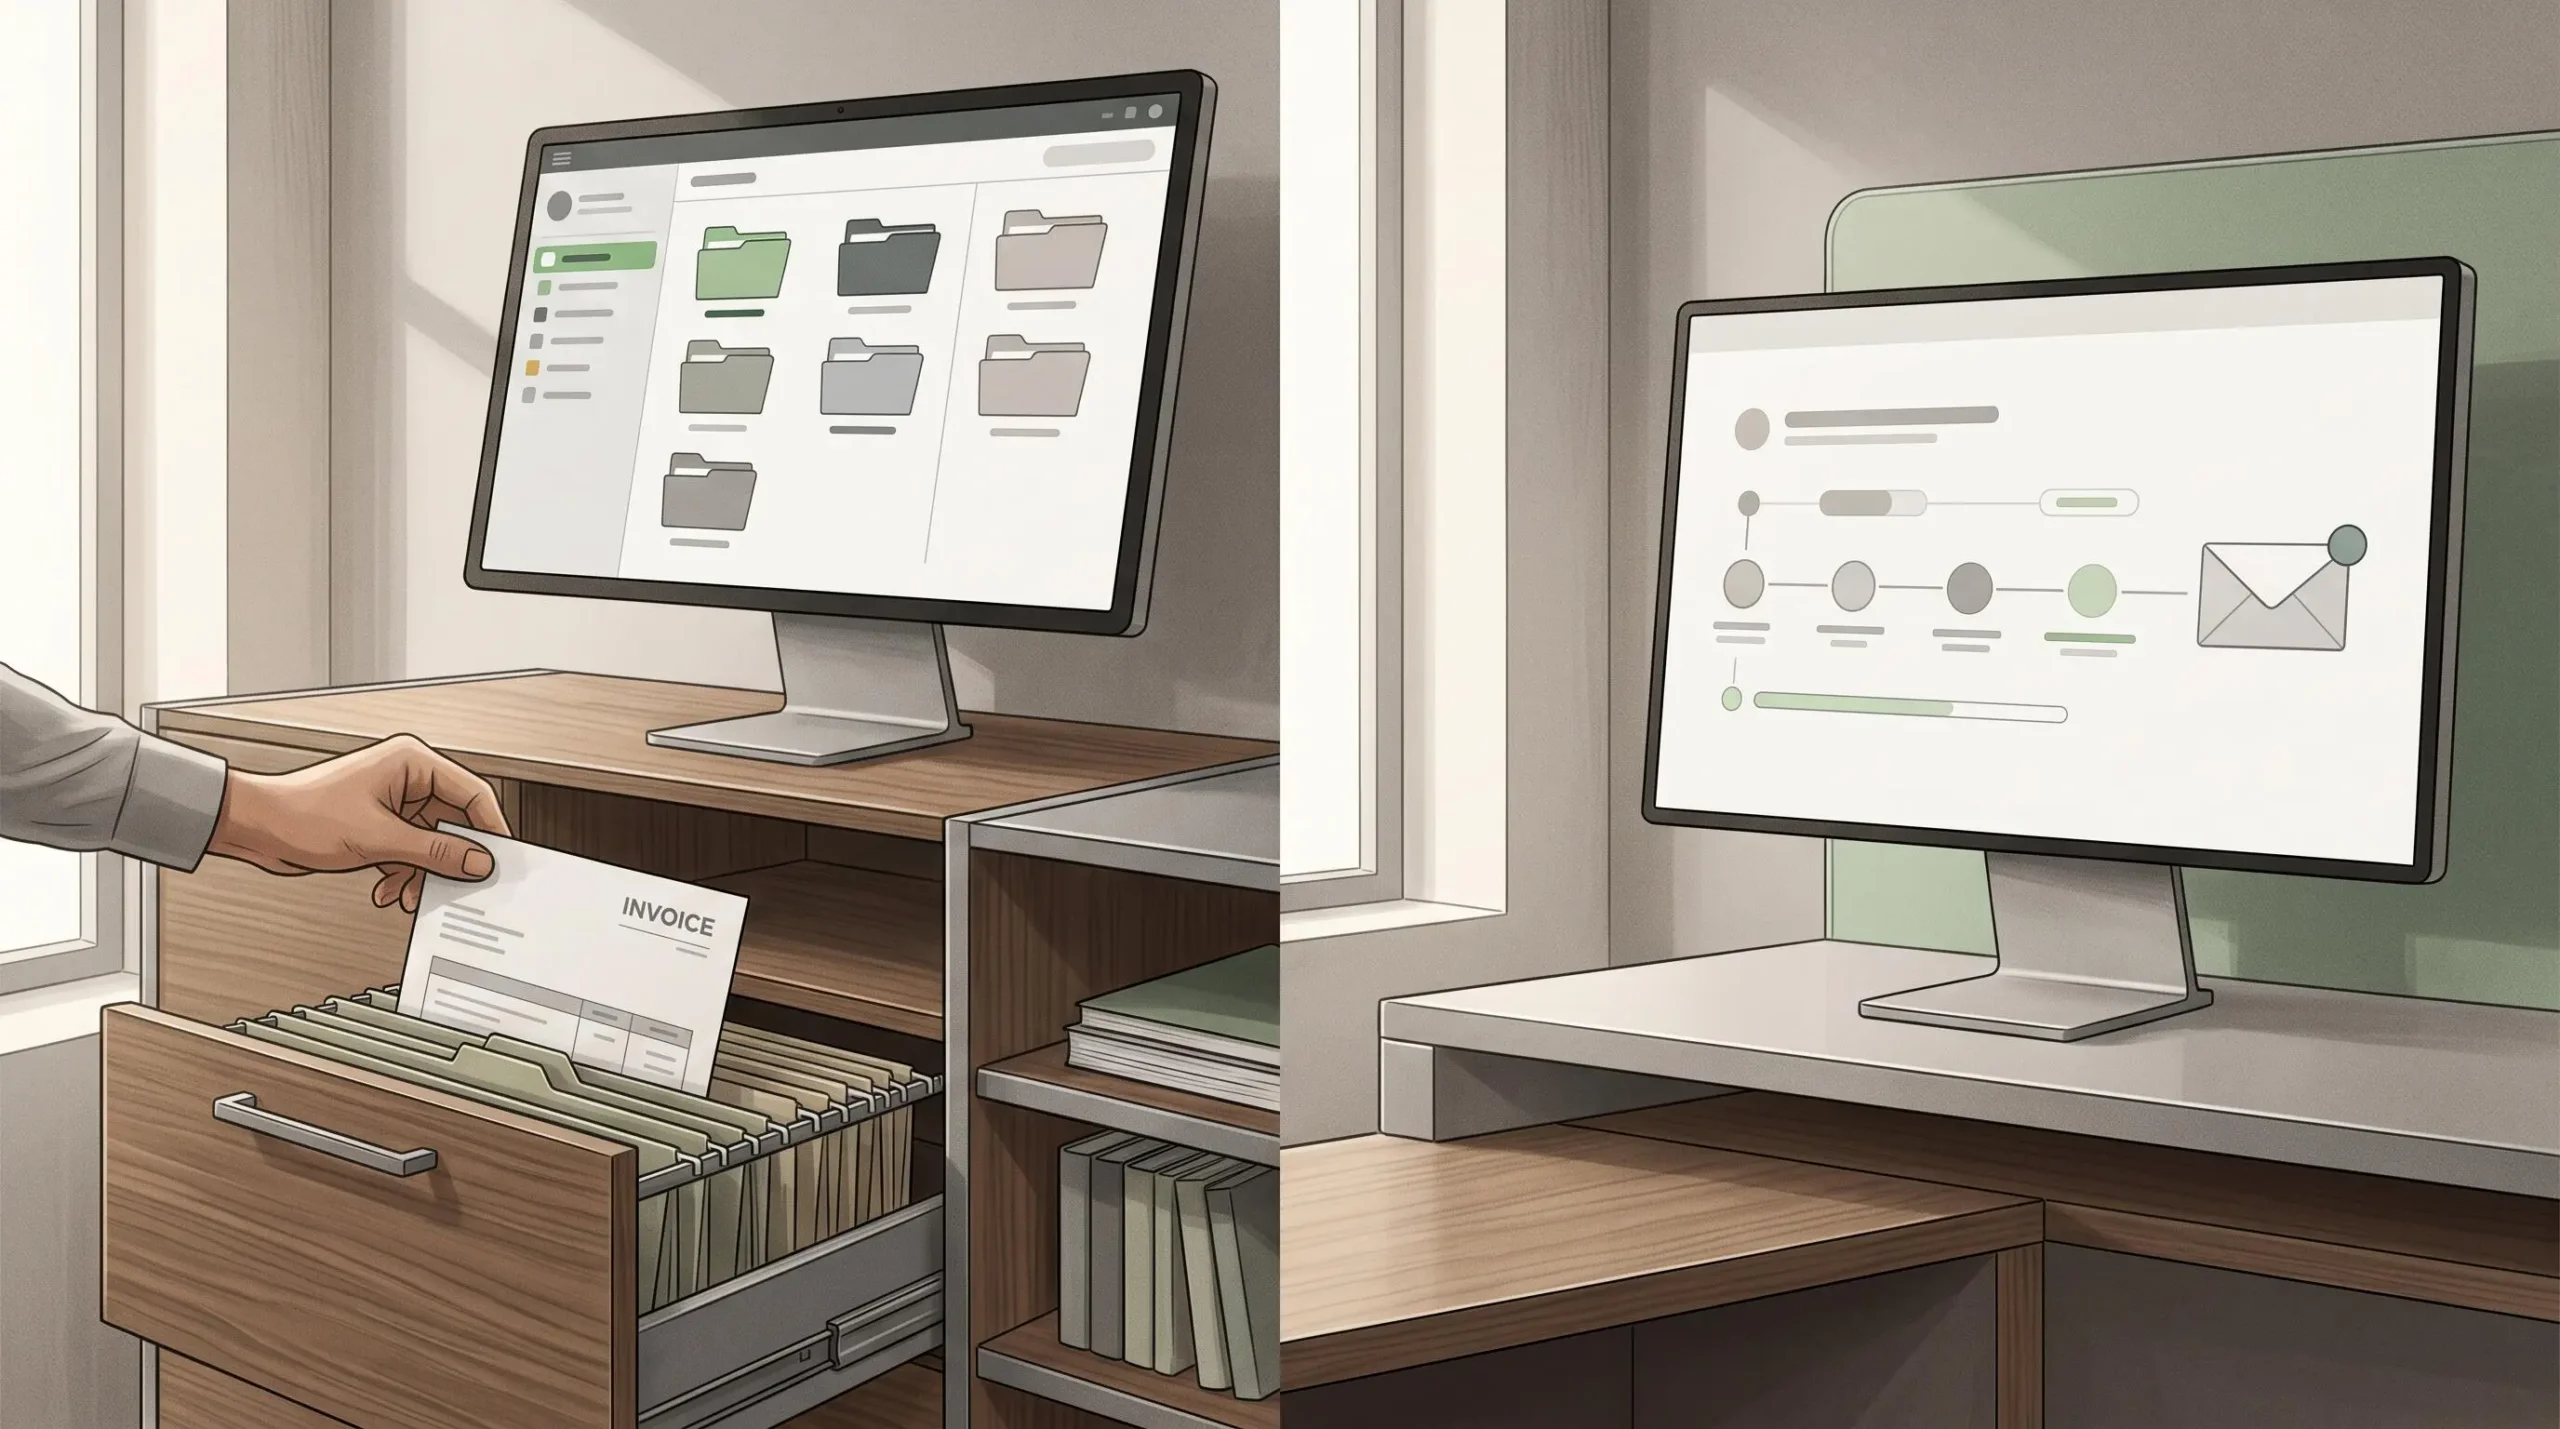 La GED organise le traitement documentaire ; la plateforme agréée assure les échanges réglementaires.
Le statut d’une PA ne se transfère pas à une GED simplement parce que celle-ci annonce une fonction « facturation électronique ». Pour une solution non immatriculée, il faut identifier la plateforme partenaire et le périmètre précis de leur connexion. La distinction compte autant pour les factures reçues que pour les factures émises lorsque l’obligation applicable entrera en vigueur.
Comment vérifier un circuit GED–plateforme agréée
La Direction générale des finances publiques (DGFiP) publie une liste officielle des plateformes agréées. Il faut distinguer les plateformes définitivement agréées des candidats dont les tests ne sont pas encore achevés. Une mention commerciale « compatible réforme » ne constitue pas, à elle seule, une preuve du statut de la PA ou du fonctionnement du raccordement.
Pour vérifier l’offre qui vous intéresse, appliquez ce contrôle documentaire :
| Acteur ou étape | Élément à obtenir | Conséquence pour le choix |
|---|---|---|
| PPF | Identification du rôle de l’annuaire et du concentrateur | Ne pas le prendre pour un logiciel de transmission B2B ou de GED |
| PA | Nom exact et statut daté dans la liste DGFiP | Si le statut n’est pas établi, demander la pièce actualisée |
| GED ou logiciel raccordé | Offre/version, PA partenaire, flux inclus et clauses contractuelles | Écarter toute assimilation entre intégration annoncée et service souscrit |
| Traitement d’une facture | Journal de réception, statuts, anomalie, rejet et correction lors d’une démonstration | Faire préciser qui intervient lorsque le flux échoue |
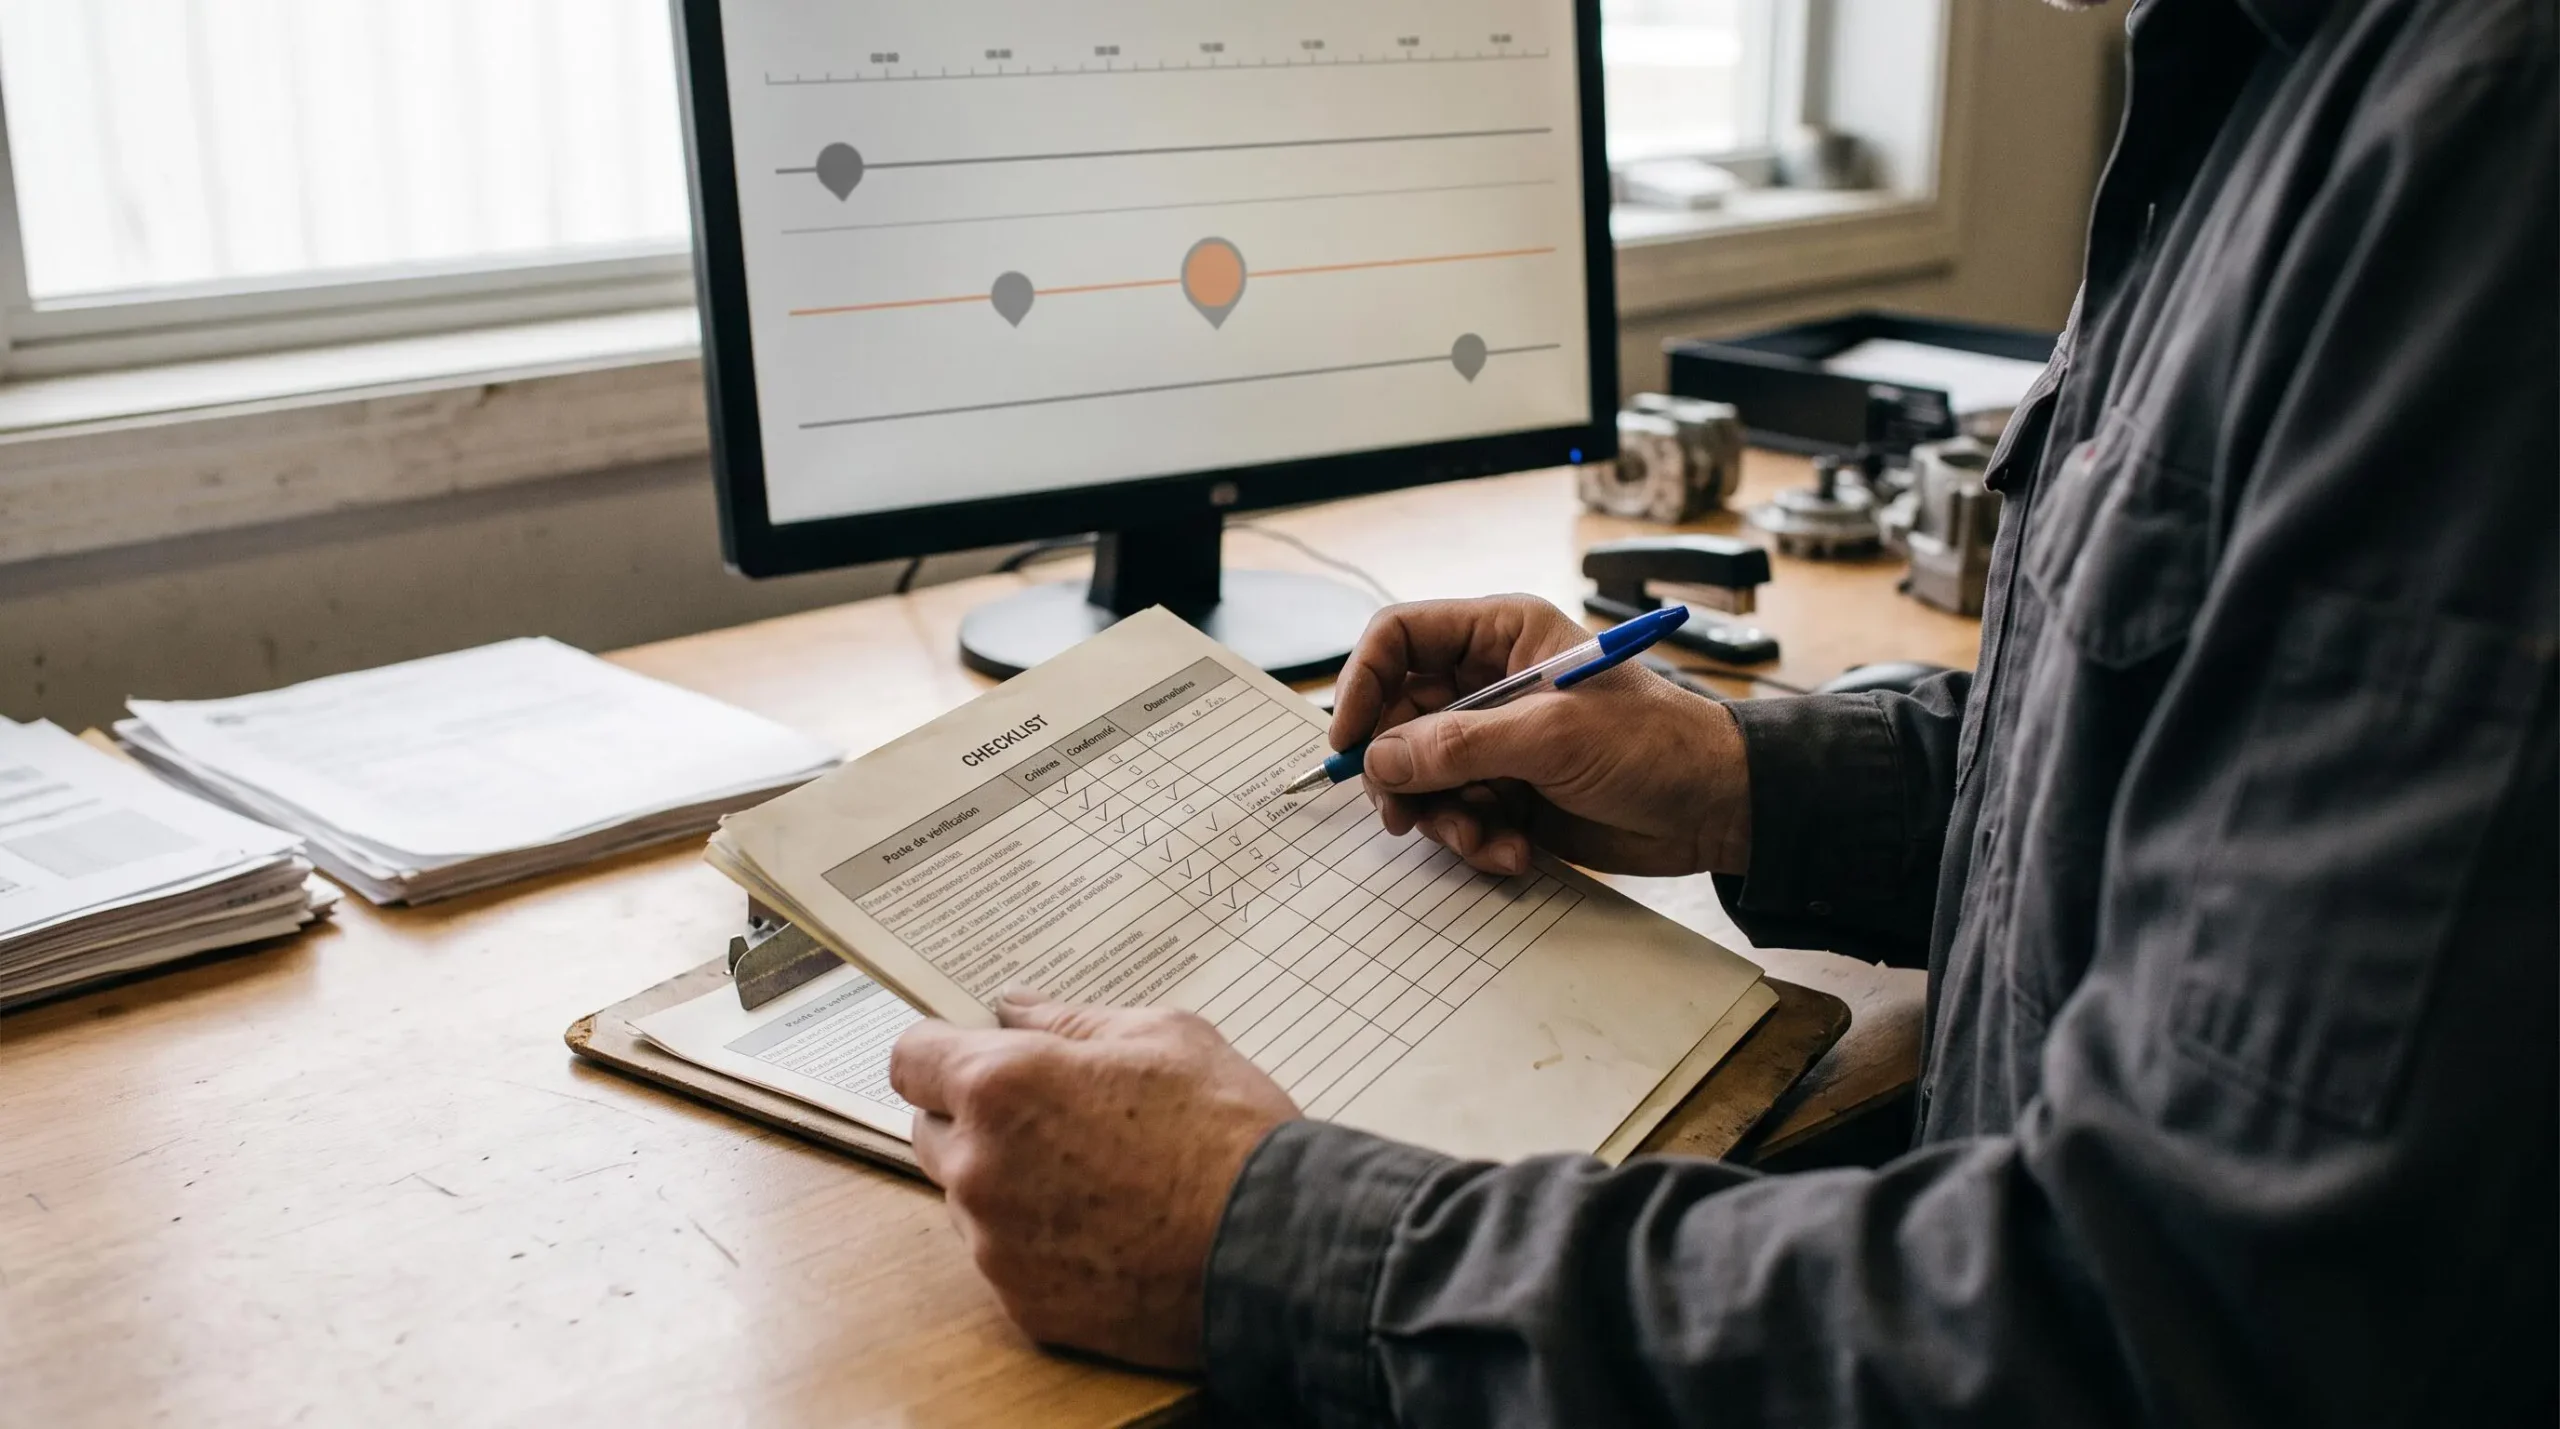
Exemple de recette à réaliser, non test effectué : retenez une facture fictive et un flux effectivement inclus dans l’offre envisagée (par exemple la réception d’une facture fournisseur si elle est prévue au contrat). Demandez une démonstration du parcours, d’une anomalie et de sa correction, avec le journal des statuts, les traces d’échange et l’identification de la PA mobilisée. Si le scénario et ces pièces correspondent au périmètre contractuel, poursuivez l’examen de l’offre ; si une étape ou une trace manque, demandez son complément. Sans pièce ni démonstration, le fonctionnement reste inconnu, pas automatiquement non conforme. Pour une proposition de Konica Minolta reposant sur KOMI Doc, ce test peut également permettre de vérifier comment la facture reçue rejoint le dossier d’achat et devient accessible aux collaborateurs habilités. La démonstration doit porter sur la formule proposée et ses connexions effectives, avec une répartition écrite des responsabilités entre le prestataire et la PA.
Conservation des factures : distinguer obligation et solution
Le circuit de transmission ne règle pas automatiquement la conservation des pièces. Les règles de conservation des factures rappellent notamment une durée de dix ans pour les pièces comptables, dont les factures. Cette obligation doit être distinguée de la durée et des fonctionnalités d’archivage effectivement prévues par l’abonnement GED.
Sur le plan fiscal, l’article 36 de la loi n° 2026-534 du 25 juin 2026 porte à dix ans la conservation des documents et pièces dont le délai expire après le 1er janvier 2027, comme le précise Service-Public. Cette disposition transitoire ne se confond pas avec l’obligation de conservation comptable de dix ans évoquée ci-dessus et ne s’applique pas indistinctement à tout document.
Avant de retenir un outil, demandez les conditions de restitution des originaux et des données, les modalités d’accès pendant la durée utile et la procédure d’export en fin de contrat. Il s’agit d’une vérification recommandée, non d’une certification que la GED assurerait d’office toutes les obligations de conservation.
Quel logiciel GED retenir selon les besoins de la PME ?
Les pages examinées ne démontrent pas qu’un logiciel serait le meilleur pour toutes les PME françaises. Trois exemples permettent d’illustrer les offres à examiner. Ils présentent des solutions et des modes de commercialisation différents : un logiciel proposé par un intégrateur, une offre d’éditeur et une gamme de gestion documentaire. Ils ne constituent pas un classement.
:
- Zeendoc : son intégrateur RLS présente un raccordement avec Doxallia et Esalink, ainsi que des fonctions de validation, de suivi et d’archivage. Il s’agit d’une description commerciale attribuée à cet intégrateur : vérifier la formule effectivement proposée et la PA mobilisée.
- DocuWare Cloud : DocuWare déclare sur sa page officielle « Mise en conformité et certifications » être immatriculée comme plateforme agréée pour la réforme française. Cette déclaration de l’éditeur ne précise pas quelles prestations de plateforme sont incluses dans une formule DocuWare Cloud donnée : demandez le périmètre écrit de l’offre et du contrat, sans assimiler l’immatriculation annoncée à une validation de tous les services Cloud.
- Konica Minolta : sa solution KOMI Doc Essential est présentée comme une GED destinée aux TPE et PME pour centraliser, organiser et partager les documents de vente, d’achat et de ressources humaines. Cet exemple permet d’examiner un besoin documentaire plus large que la seule facture. Pour les échanges réglementaires, demandez séparément l’identité de la PA mobilisée, les flux couverts et les prestations incluses dans l’abonnement.
Ces descriptions ne permettent pas de départager les offres : leurs prix, volumes, niveaux d’assistance et conditions de réversibilité doivent être comparés sur un périmètre commun. Pour une PME centrée sur les factures fournisseurs, examinez le circuit de validation et de correction ; si la priorité est l’outil comptable existant, examinez plutôt l’intégration et les responsabilités contractuelles. Ces critères orientent le choix sans prouver l’avantage d’un produit.
Demandez des devis datés sur un même volume et une même période, en séparant prix de la GED, prestation de PA incluse ou optionnelle, stockage, assistance et export. Dans la gamme KOMI Doc de Konica Minolta, les offres Essential et Advanced sont notamment présentées avec des capacités de stockage différentes : cet élément doit être rapproché du volume de documents à conserver et de son évolution.
Si les périmètres diffèrent, ne comparez pas les montants comme s’ils rémunéraient le même service. En l’absence de conditions chiffrées et contractuelles comparables, aucun « meilleur rapport qualité-prix » n’est établi.
La prochaine décision pour votre PME
Commencez par identifier la plateforme agréée qui recevra vos factures, puis vérifiez le raccordement exact de la GED et faites démontrer un flux avec ses anomalies. Ce parcours apporte un choix mieux étayé qu’une promesse générale de logiciel « tout-en-un », sans supposer que la conformité ou l’archivage sont acquis par le seul achat d’un outil.